Schadenersatz verständlich erklärt
Was zahlt die
gegnerische Versicherung?
Nach einem Verkehrsunfall geht es häufig um mehr als die Reparaturrechnung. Wertminderung, Nutzungsausfall, Abschleppkosten oder verletzungsbedingte Schäden können hinzukommen. Hier erfahren Sie, welche Positionen Sie prüfen und welche Nachweise Sie sammeln sollten.
Die Übersicht betrifft Schadenersatz nach Verkehrsunfällen in Deutschland. Ob eine Position in Ihrem Fall besteht, hängt von Haftung, Unfallfolgen und Nachweisen ab. ProCheck bewertet Fahrzeugschäden; Ihre rechtlichen Ansprüche prüft eine Rechtsanwältin oder ein Rechtsanwalt.
Redaktion: ProCheck · Technischer Ansprechpartner: Oleg Tashin, Karosserie- und Fahrzeugbaumeister und Kfz-Sachverständiger · Aktualisiert: 6. Oktober 2026.
Ansprüche auf einen Blick
Welche Bereiche betrifft Ihr Unfall?
Wählen Sie das passende Thema. Die Voraussetzungen und Nachweise finden Sie im jeweiligen Abschnitt.
Ob eine Position erstattungsfähig ist, hängt von Haftung, Unfallfolgen und Nachweisen ab.
Alle Themen, Nebenkosten und Nachweise
Wer muss den Schaden ersetzen?
Bei einem fremdverursachten Unfall kommt ein Anspruch gegen den verantwortlichen Unfallgegner und dessen Kfz-Haftpflichtversicherer in Betracht. Der Direktanspruch gegen den Versicherer ermöglicht, die Schadenpositionen unmittelbar dort anzumelden. Die gegnerische Versicherung ist dabei die Versicherung des Unfallgegners – sie ist nicht Ihre eigene Kaskoversicherung.
Bei voller Ersatzpflicht werden grundsätzlich die ersatzfähigen unfallbedingten Schäden getragen. Bei geteilter Haftung kann die Erstattung anteilig ausfallen. Die Quote ergibt sich nicht allein daraus, wer eine Anzeige erstattet oder zuerst einen Schaden meldet; dafür sind Unfallablauf und rechtliche Bewertung entscheidend.
Grundlagen: § 7 StVG – Halterhaftung, § 115 VVG – Direktanspruch und § 17 StVG – Haftungsabwägung.
Was bedeutet Schadenminderung?
Ein Schaden soll nicht unnötig größer werden. Das betrifft beispielsweise vermeidbare Standtage oder eine ohne nachvollziehbaren Grund verlängerte Ersatzwagenmiete. Notwendige Entscheidungen müssen sich aber an Ihrer tatsächlichen Situation orientieren. Halten Sie fest, weshalb eine Maßnahme erforderlich war und welche Alternativen zugänglich waren.
Fehlt Ihnen Geld für eine notwendige Reparatur oder Ersatzbeschaffung, sprechen Sie das frühzeitig gegenüber der Versicherung an und lassen Sie das weitere Vorgehen rechtlich klären. Eine Verzögerung sollte dokumentiert werden. Dieselbe wirtschaftliche Einbuße darf nicht mehrfach abgerechnet werden.
Grundlage: § 254 BGB – Mitverschulden und Schadenminderung.
Reparaturkosten, Totalschaden und Wertminderung
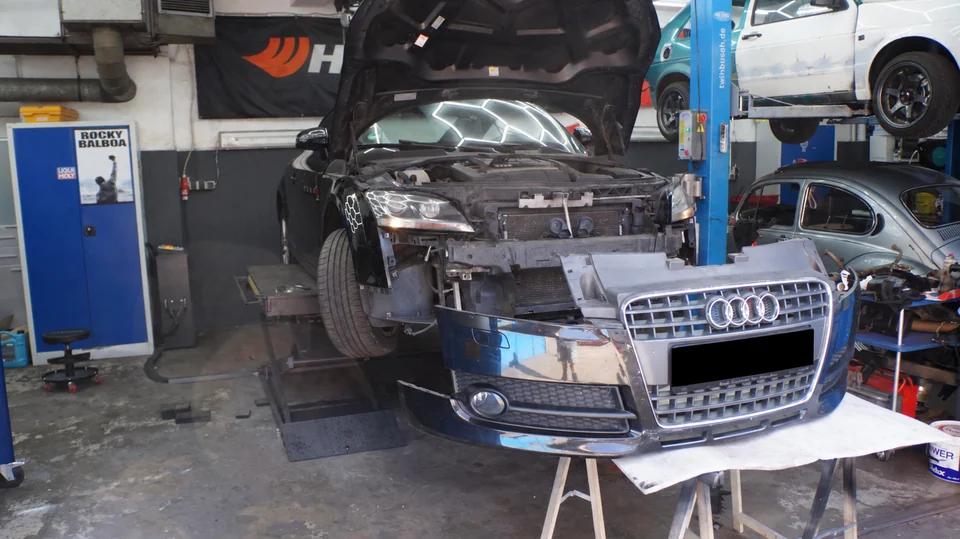
Reparaturkosten: Was ist zur Wiederherstellung erforderlich?
Ausgangspunkt ist der unfallbedingt erforderliche Reparaturaufwand. Dazu können neben beschädigten Teilen und Arbeitszeit auch technisch notwendige Begleitarbeiten gehören, etwa Vermessungen oder die Kalibrierung betroffener Assistenzsysteme. Ob sie notwendig sind, ergibt sich aus Schadenbild, Fahrzeugtechnik und Reparaturvorgaben. Eine Diagnoseposition gehört nicht allein deshalb zur Erstattung, weil sie auf einer Rechnung steht.
Ein Gutachten kann den Reparaturweg und die voraussichtlichen Kosten beschreiben. Bei tatsächlich durchgeführter Reparatur sind Rechnung, Reparaturauftrag und gegebenenfalls der dokumentierte Ablauf wichtig. Zeigt sich nach der Demontage ein weiterer Schaden, sollte er vor seiner Beseitigung festgehalten und fachlich eingeordnet werden.
Fiktive Abrechnung: Geld erhalten, ohne zu reparieren?
Unter den jeweiligen Voraussetzungen kann der Fahrzeugschaden auf Grundlage der erforderlichen Kosten abgerechnet werden, ohne eine entsprechende Werkstattrechnung vorzulegen. Das heißt fiktive Abrechnung. Die Wahl ersetzt keine Prüfung der Höhe und der wirtschaftlichen Grenzen. Umsatzsteuer ist bei Sachschäden nur ersatzfähig, soweit sie tatsächlich angefallen ist; bei einer rein fiktiven Abrechnung wird sie nicht mit ausgezahlt.
Grundlage: § 249 BGB – Wiederherstellung und Umsatzsteuer.
Wirtschaftlicher Totalschaden: Wiederbeschaffungswert und Restwert
Ein wirtschaftlicher Totalschaden betrifft die Relation zwischen Reparaturaufwand und Fahrzeugwert. Der Wiederbeschaffungswert beschreibt den Aufwand für ein vergleichbares Fahrzeug vor dem Unfall. Der Restwert beschreibt den Wert des beschädigten Fahrzeugs. Bei einer Ersatzbeschaffung bildet grundsätzlich die Differenz dieser Werte die Grundlage; steuerliche Besonderheiten und die konkrete Abrechnung sind zusätzlich zu beachten.
Ein Totalschaden bedeutet nicht in jedem Fall, dass eine Reparatur ausgeschlossen ist. Bei der sogenannten 130-Prozent-Regel wird grundsätzlich der Reparaturaufwand – Reparaturkosten zuzüglich einer möglichen merkantilen Wertminderung – mit 130 Prozent des Wiederbeschaffungswerts verglichen.
Eine Erstattung oberhalb des Wiederbeschaffungswerts setzt insbesondere eine tatsächliche, fachgerechte und vollständige Reparatur entsprechend den gutachterlichen Vorgaben voraus. Auch die weitere Nutzung des Fahrzeugs und andere Voraussetzungen müssen im Einzelfall geprüft werden. Die Regel ist keine pauschale Zahlungszusage. Lassen Sie Reparaturumfang und Wirtschaftlichkeit vor dem Auftrag prüfen. Klären Sie auch den Umgang mit Restwertangeboten, bevor Sie das Unfallfahrzeug verkaufen.
Grundlagen der Wirtschaftlichkeitsprüfung: § 251 BGB und BGH, VI ZR 70/04 – Reparatur oberhalb des Wiederbeschaffungswerts (PDF) und BGH, VI ZR 387/14 – Reparaturaufwand und 130-Prozent-Grenze (PDF).
Neuwagenentschädigung: eine besondere Ausnahme
Bei einem fabrikneuen und erheblich beschädigten Fahrzeug kann unter engen Voraussetzungen eine Abrechnung auf Neuwagenbasis in Betracht kommen. Dabei reichen ein hoher Kaufpreis oder die Enttäuschung über den Unfall nicht aus. Neuwertigkeit, Umfang der Beschädigung und tatsächlicher Kauf eines gleichwertigen fabrikneuen Ersatzfahrzeugs gehören zur Prüfung. Treffen Sie eine solche Kaufentscheidung deshalb erst mit geklärten technischen und rechtlichen Grundlagen.
Rechtsprechung: BGH, VI ZR 110/08 – tatsächliche Ersatzbeschaffung bei Neuwagenabrechnung (amtliche Entscheidungssuche).
Wertminderung: Warum kann ein repariertes Auto weniger wert sein?
Die merkantile Wertminderung ist ein möglicher Marktwertverlust trotz fachgerechter Reparatur: Ein Unfallfahrzeug kann am Gebrauchtwagenmarkt weniger erzielen als ein vergleichbares unfallfreies Fahrzeug. Sie wird getrennt von den Reparaturkosten betrachtet. Ein tatsächlicher Verkauf ist für diese Schadenposition nicht grundsätzlich erforderlich.
Ob und in welcher Höhe ein Minderwert entsteht, ist eine Frage des konkreten Fahrzeugs und Markts. Schadenumfang, Reparaturart, Alter, Laufleistung, Zustand und Vorschäden gehören zur Beurteilung. Es gibt keinen für jedes Fahrzeug gleichermaßen passenden Prozentsatz. Eine einzelne Alters- oder Kilometerangabe ersetzt diese Prüfung nicht – auch bei hochwertigen Fahrzeugen oder Klassikern ist eine begründete Marktbewertung sinnvoll.
Ein technischer Minderwert ist davon zu unterscheiden: Hier verbleibt trotz geeigneter Instandsetzung eine technische oder optische Beeinträchtigung. Beide Begriffe bezeichnen unterschiedliche Sachverhalte; sie dürfen nicht für denselben Nachteil doppelt angesetzt werden. ProCheck untersucht den Fahrzeugbefund und begründet eine gegebenenfalls angesetzte Wertminderung.
Rechtsprechung: BGH, VI ZR 357/03 – Minderwert und ältere Fahrzeuge (PDF).
Mietwagen oder Nutzungsausfall?
Mietwagenkosten bei notwendiger Ersatzmobilität
Ist Ihr Auto unfallbedingt nicht nutzbar und benötigen Sie Ersatzmobilität, können erforderliche Mietwagenkosten ersatzfähig sein. Fahrzeugklasse, tatsächlicher Bedarf, zugängliche Tarife und Mietdauer müssen zur Situation passen. Fragen Sie vor der Anmietung nach dem Gesamtpreis einschließlich Nebenkosten und danach, wer die Rechnung trägt, falls die Versicherung weniger erstattet.
Dokumentieren Sie Angebote, Mietvertrag, Kilometer und Rückgabe. Bei wenig Fahrbedarf können etwa Taxi oder öffentlicher Verkehr eine angemessene Alternative sein. Welche Kosten im konkreten Fall ersetzt werden, ist rechtlich zu prüfen; eine Zusage des Vermieters ersetzt keine verbindliche Erstattungsentscheidung.
Rechtsprechung zu erforderlichen Mietkosten und zugänglichen Tarifen: BGH, VI ZR 300/09 (amtliche Entscheidungssuche).
Nutzungsausfallentschädigung ohne Mietwagen
Für ein privat genutztes Fahrzeug kann unter den Voraussetzungen der Rechtsprechung eine Entschädigung für den Verlust der Nutzungsmöglichkeit in Betracht kommen. Dafür müssen Sie das Auto ohne den Unfall nutzen wollen und nutzen können. Der Ausfall muss tatsächlich spürbar sein. Ein anderweitig verfügbarer geeigneter Wagen oder andere Umstände können den Anspruch beeinflussen.
Die Höhe kann anhand anerkannter Fahrzeuggruppen geschätzt werden. Sie ist kein frei wählbarer Tagessatz. Entscheidend ist außerdem der nachgewiesene unfallbedingte Zeitraum: etwa notwendige Reparatur- oder Wiederbeschaffungszeit. Heben Sie Auftrag, Fertigstellungsnachweis und Informationen zu Verzögerungen auf. Für denselben Ausfallzeitraum werden Mietwagenkosten und Nutzungsausfallentschädigung grundsätzlich nicht nebeneinander bezahlt.
Bei reinen Freizeitfahrzeugen wie einem nur gelegentlich genutzten Wohnmobil gelten nicht automatisch die Maßstäbe eines täglich benötigten Pkw. Bei gewerblichen Fahrzeugen muss der wirtschaftliche Ausfall gesondert betrachtet werden.
Orientierung: ADAC – Voraussetzungen der Nutzungsausfallentschädigung.
Gewerbliche Fahrzeuge: Ausfall nachvollziehbar berechnen
Beim Firmenwagen, Werkstattwagen oder gewerblich eingesetzten Transporter ist zunächst die tatsächliche Nutzung zu klären. Dient das Fahrzeug unmittelbar der Erwirtschaftung von Einnahmen? Gibt es ein geeignetes Ersatzfahrzeug? Wurden Aufträge verschoben, mit einem Mietfahrzeug erledigt oder tatsächlich verloren? Das sind unterschiedliche Schadenbilder.
Entgangener Gewinn statt pauschalem Umsatzverlust
Entgangener Gewinn kann ersatzfähig sein, wenn er durch den Unfall verursacht und anhand des gewöhnlichen Geschäftsverlaufs oder konkreter Umstände nachvollziehbar ist. Ein ausgefallener Umsatz ist nicht automatisch der Schaden: ersparte Aufwendungen und tatsächlich anderweitig erledigte Aufträge gehören in die Berechnung.
Hilfreich sind Auftragsbücher, Stornierungen, Einsatzpläne, Vergleichszeiträume und Angaben zu variablen Kosten. Eine bloße Behauptung „Der Wagen verdient pro Tag einen bestimmten Betrag“ genügt für eine belastbare Prüfung nicht. Steuerberatung und anwaltliche Vertretung können die wirtschaftlichen Unterlagen gemeinsam einordnen.
Grundlage: § 252 BGB – entgangener Gewinn.
Was sind Vorhaltekosten eines Reservefahrzeugs?
Ein Betrieb kann ein betriebliches Reservefahrzeug bereithalten, um Ausfälle aufzufangen. Wird dieses nach dem Unfall als Ersatz eingesetzt, können unter den rechtlichen Voraussetzungen anteilige Vorhaltekosten als Ausfallschaden in Betracht kommen. Relevant sind der Zweck der Reserve, die tatsächliche Ersatznutzung, die Dauer und eine nachvollziehbare Kostenberechnung.
Vorhaltekosten sind keine allgemeine Wartepauschale für jedes beschädigte Firmenfahrzeug. Sie sind auch keine Standgebühren beim Abschleppdienst. Legen Sie zum Beispiel Fahrzeugbestand, Reservekonzept, Einsatznachweise und die auf den Zeitraum bezogenen Kostenunterlagen bereit. Welche Bestandteile und welcher Anteil ersatzfähig sind, muss im Einzelfall geprüft werden.
Erforderliche Mietkosten, reservebedingte Kosten und ein verbleibender Gewinnverlust dürfen nicht denselben wirtschaftlichen Nachteil mehrfach ausgleichen. Bei ausschließlich gewerblicher Nutzung mit konkret bezifferbaren Ausfallfolgen gilt die private Nutzungsausfallpauschale nicht einfach zusätzlich. Daraus folgt aber kein genereller Ausschluss für jede Art von Firmenwagen.
Rechtsprechung: BGH, VII ZR 285/17 – konkret berechenbarer gewerblicher Fahrzeugausfall (amtliche Entscheidungssuche). Die genaue Zuordnung hängt vom Nutzungszweck und vom tatsächlichen Schaden ab.
Leasing, Finanzierung und Vorsteuerabzug
Bei Leasing und Finanzierung müssen Eigentum, Vertragsbedingungen, Freigaben und Zahlungsempfänger geklärt werden. Die im Fahrzeugschein genannte Person ist nicht zwingend Eigentümerin. Wertminderung oder Fahrzeugersatz können Rechte des Leasinggebers beziehungsweise Sicherungseigentümers betreffen. Informieren Sie den Vertragspartner, bevor Sie Reparatur, Verkauf oder Auszahlung festlegen.
Eine offene Kredit- oder Leasingforderung wird durch einen Totalschaden nicht automatisch vollständig zum Haftpflichtschaden. Auch steuerlich ist die konkrete Situation entscheidend: Soweit ein Vorsteuerabzug möglich ist, stellt die entsprechende Umsatzsteuer regelmäßig keinen verbleibenden eigenen Schaden dar. Nicht jedes Unternehmen ist uneingeschränkt vorsteuerabzugsberechtigt.
Grundlagen: § 15 UStG – Vorsteuerabzug, § 249 Absatz 2 BGB und ADAC – Unfall mit Leasingfahrzeug.
Gutachterkosten und Anwaltskosten
Wann gehört ein Unfallgutachten zum Schaden?
Die Kosten eines erforderlichen und zweckmäßigen Gutachtens können zum Schadenersatz gehören. Entscheidend ist, ob die Begutachtung aus der damaligen Sicht des Geschädigten geboten war. Bei einem erkennbar geringfügigen Schaden kann ein einfacherer Nachweis ausreichen. Es gibt keine für jeden Einzelfall verbindliche gesetzliche Eurogrenze.
Der Geschädigte darf bei einem Haftpflichtschaden grundsätzlich einen qualifizierten Sachverständigen seiner Wahl beauftragen. Das bedeutet keine automatische Erstattung jeder Rechnung. Umfang, Vergütung, Haftung und mögliche Eigenanteile sollten vor dem Auftrag besprochen werden. Die Voraussetzungen der Kostenübernahme erklären wir gesondert.
Rechtsprechung: BGH, VI ZR 365/03 – Erforderlichkeit der Sachverständigenkosten (PDF).
Wer zahlt die anwaltliche Vertretung?
Erforderliche Kosten der anwaltlichen Schadenregulierung können ebenfalls ersatzfähig sein. Bei vollständiger Haftung des Gegners werden sie grundsätzlich von dessen Haftpflichtversicherung getragen; bei Mithaftung kann ein Eigenanteil bleiben. Besprechen Sie Honorarvereinbarung und Kostenrisiko mit der beauftragten Kanzlei. Rechtsschutzversicherung und gegnerische Haftpflicht sind unterschiedliche Kostenträger.
Orientierung: ADAC – anwaltliche Unterstützung und Haftungsquote.
Abschleppen, Standkosten und weitere Sachschäden
Abschleppgebühren und Bergungskosten
Muss das Unfallfahrzeug geborgen oder abgeschleppt werden, können die dafür erforderlichen und angemessenen Kosten ersatzfähig sein. Halten Sie Ausgangsort, Ziel, Strecke, Anlass und Rechnung fest. Ein beschädigtes Auto muss sicher untergebracht werden; daraus folgt nicht automatisch ein Anspruch auf jeden beliebig weiten Transport zu einer Wunschadresse.
Zur Erstattung erforderlicher Abschleppkosten: OLG Hamm, 7 U 93/21, Abschnitt II. 2. dd.
Standgebühren, Verwahrung und Entsorgung
Notwendige Verwahrkosten können entstehen, solange das Fahrzeug etwa bis zur Begutachtung sicher abgestellt werden muss. Erkundigen Sie sich nach dem Tagessatz und klären Sie zeitnah, wie es weitergeht. Bewahren Sie Nachrichten über Abholung, Besichtigung und Verzögerungen auf. Ein länger werdender Rechnungszeitraum ist nicht ohne Weiteres vollständig erstattungsfähig.
Bei einem nicht mehr verwertbaren Unfallfahrzeug können notwendige Entsorgungskosten zu prüfen sein. Verkauf, Restwertverwertung und Entsorgung sind unterschiedliche Vorgänge; lassen Sie deren Abwicklung vorab klären.
Zulassung, Kennzeichen und Ersatzbeschaffung
Wenn unfallbedingt ein Ersatzfahrzeug beschafft werden muss, können erforderliche Abmelde- und Zulassungskosten sowie neue Kennzeichen hinzukommen. Sammeln Sie die tatsächlichen Gebührenbelege. Allgemeine Kosten eines ohnehin geplanten Fahrzeugwechsels werden dadurch nicht automatisch zu Unfallkosten.
Kleidung, Brille, Gepäck und Fahrzeugzubehör
Auch andere unfallbedingt beschädigte Gegenstände können einen Sachschaden darstellen. Dokumentieren Sie den Gegenstand, den Zustand vor dem Unfall, die Beschädigung und soweit verfügbar Anschaffungsbelege. Wiederbeschaffungs- oder Reparaturkosten müssen begründet werden; nicht jeder gebrauchte Gegenstand wird ohne Abzug durch einen fabrikneuen ersetzt.
Bei Kindersitzen, Helmen oder anderem sicherheitsrelevantem Zubehör ist zusätzlich zu prüfen, ob die Herstellervorgaben nach dem konkreten Unfall einen Austausch verlangen. Ein Foto des Gegenstands und die passende Herstellerinformation helfen dabei. Ein bloß vorhandener Kindersitz begründet nicht bei jedem Unfall automatisch eine Neuwertzahlung.
Unkostenpauschale für Telefon und Porto
Kleinere allgemeine Ausgaben der Schadenabwicklung können je nach Fall pauschal oder konkret geltend gemacht werden. Eine bundesweit gesetzlich festgelegte Summe gibt es dafür nicht. Führen Sie ungewöhnlich hohe einzelne Ausgaben mit Belegen auf und lassen Sie die passende Abrechnung prüfen. Dieselben Telefon- oder Portokosten gehören nicht gleichzeitig vollständig in Pauschale und Einzelabrechnung.
Grundlagen für weitere Sachschäden und notwendige Aufwendungen: § 823 BGB und § 249 BGB. Zur Kostenpauschale: OLG Hamm, 7 U 93/21, Abschnitt II. 2. ee. Die dortige Pauschale ist keine bundesweit gesetzlich festgelegte Summe.
Selbstbeteiligung und Rückstufung nach Kaskonutzung
Wird zusätzlich die eigene Vollkasko genutzt, können eine Selbstbeteiligung und höhere künftige Beiträge entstehen. Ein unfallbedingter Rückstufungsschaden kann gegenüber dem haftenden Gegner zu prüfen sein, gegebenenfalls entsprechend dessen Haftungsanteil. Lassen Sie sich vom eigenen Versicherer die konkreten Beitragsfolgen erläutern. Das Zusammenspiel von Kasko, Haftpflicht und Anspruchsübergängen muss rechtlich abgestimmt werden; bereits erstattete Fahrzeugkosten dürfen nicht nochmals verlangt werden.
Rechtsprechung zur Mithaftung und Rückstufung: BGH, Urteil vom 26. September 2006 (amtliche Entscheidungssuche).
Verletzungen: Schmerzensgeld und weitere Unfallfolgen.
Neben dem Fahrzeugschaden können nach einer Verletzung weitere Ansprüche bestehen. Entscheidend sind die Haftung, der Zusammenhang mit dem Unfall und die belegbaren Folgen. Lassen Sie Beschwerden ärztlich untersuchen. Medizinische Befunde und Behandlungen beurteilen Ärzte; die rechtliche Einordnung übernimmt ein Rechtsanwalt.
Schmerzensgeld: Ausgleich für die persönlichen Folgen.
Schmerzensgeld betrifft die Beeinträchtigung von Körper und Gesundheit, etwa Schmerzen und Einschränkungen im Alltag. Es ist von Behandlungskosten, Verdienstausfall und anderen finanziellen Schäden zu unterscheiden. Eine Diagnose oder eine bestimmte Anzahl krankgeschriebener Tage führt nicht automatisch zu einem festen Betrag. Die Auswirkungen Ihrer Verletzung müssen im Einzelfall betrachtet werden.
Bewahren Sie Arztberichte, Krankenhausunterlagen, Arbeitsunfähigkeitsbescheinigungen und Behandlungsnachweise auf. Ergänzend kann eine sachliche Aufzeichnung helfen: Welche Beschwerden bestanden wann, welche Alltagstätigkeiten waren eingeschränkt und welche Behandlung wurde durchgeführt? Eigene Notizen ersetzen keine medizinischen Befunde. Ein Anwalt kann einschätzen, welche Nachweise benötigt werden und welche Forderung angemessen ist. Grundlage ist § 253 Absatz 2 BGB.
Behandlung, Fahrten, Rehabilitation und zusätzlicher Bedarf.
Zu den finanziellen Unfallfolgen können erforderliche Behandlungskosten, Zuzahlungen, Medikamente, Hilfsmittel und Fahrten zu Behandlungen gehören. Auch Rehabilitation oder zusätzliche Hilfe können relevant sein. Es kommt darauf an, ob die Ausgabe unfallbedingt, erforderlich und nachvollziehbar ist. Nicht jede privat gewählte Behandlung oder Anschaffung wird automatisch ersetzt. Sammeln Sie deshalb Verordnungen, Rechnungen, Zahlungsbelege und eine Übersicht der Fahrten mit Datum, Anlass und Strecke. Die allgemeine Grundlage für den erforderlichen Schadensersatz bildet § 249 BGB.
Bei längerfristigen Einschränkungen können Pflege, Betreuung oder notwendige Anpassungen zusätzliche Bedürfnisse verursachen. Art, Umfang und Dauer müssen begründet werden; ärztliche Unterlagen und konkrete Kostenaufstellungen helfen dabei. Für vermehrte Bedürfnisse und eine geminderte Erwerbsfähigkeit sieht § 843 BGB unter seinen Voraussetzungen laufenden Ersatz vor. Teilen Sie mit, welche Kosten bereits eine Krankenversicherung oder ein anderer Leistungsträger übernommen hat. Ihr Anwalt klärt, welche Ansprüche Ihnen verbleiben; dieselbe Kostenposition wird nicht zweimal ersetzt.
Verdienstausfall: den tatsächlichen Einkommensnachteil belegen.
Wenn eine Unfallverletzung Ihre Arbeit beeinträchtigt, können Nachteile beim Erwerb und beruflichen Fortkommen ersatzfähig sein. Maßgeblich ist der konkrete finanzielle Unterschied, den die Verletzung verursacht hat. Für Arbeitnehmer helfen Abrechnungen vor und nach dem Unfall, eine Arbeitgeberbestätigung sowie Nachweise zu Arbeitsunfähigkeit und erhaltenen Leistungen. Selbstständige benötigen eine nachvollziehbare Darstellung des entgangenen Gewinns, etwa anhand früherer Geschäftszahlen, Aufträge und ersparter Kosten. Ausgefallener Umsatz ist nicht automatisch entgangener Gewinn. Grundlagen sind § 842 BGB und § 252 BGB.
Fortgezahltes Arbeitsentgelt darf nicht nochmals als eigener Lohnausfall verlangt werden. Insoweit kann der Anspruch auf den Arbeitgeber übergehen. Geben Sie auch Krankengeld und andere Ersatzleistungen an, damit die Ansprüche richtig zugeordnet werden. Zum Arbeitgeberübergang: § 6 Entgeltfortzahlungsgesetz.
Haushaltsführungsschaden: wenn bisherige Aufgaben nicht mehr möglich sind.
Kochen, Einkaufen, Putzen oder Wäscheversorgung haben einen wirtschaftlichen Wert. Können Sie bisher selbst erledigte Haushaltsarbeiten verletzungsbedingt nicht mehr oder nur eingeschränkt leisten, kann ein Haushaltsführungsschaden bestehen. Dafür muss nicht zwingend eine bezahlte Haushaltshilfe eingestellt worden sein. Der BGH, Urteil vom 5. November 2024 – VI ZR 12/24, bestätigt diese Unterscheidung zwischen tatsächlich bezahlter und rechnerisch bewerteter Ersatzarbeit.
Notieren Sie Haushaltsgröße, Mitbewohner, Ihre bisherigen Aufgaben und deren ungefähren Zeitaufwand. Beschreiben Sie, welche Tätigkeiten in welchem Zeitraum eingeschränkt waren und wer sie übernommen hat. Rechnungen einer Ersatzkraft und medizinische Nachweise ergänzen diese Angaben.
Eine Krankschreibung allein erklärt den Ausfall im Haushalt noch nicht. Tabellen können eine Schätzung unterstützen, ersetzen aber nicht die Beschreibung Ihrer Lebenssituation. Es gibt keinen für jeden Haushalt verbindlichen Stundenbetrag. Haushaltshilfe, Pflege und anderer Mehrbedarf müssen ohne überschneidende Doppelabrechnung abgegrenzt werden.
Zukünftige Folgen vor einer abschließenden Vereinbarung berücksichtigen.
Manche gesundheitlichen und wirtschaftlichen Folgen sind noch nicht abschließend bekannt. Lassen Sie vor einer endgültigen Abfindungsvereinbarung prüfen, welche zukünftigen Folgen sie erfasst und ob Ansprüche offengehalten werden sollten. Arztberichte zum weiteren Verlauf und Prognosen bilden wichtige Grundlagen. Ob eine Vereinbarung, ein Anerkenntnis oder eine gerichtliche Feststellung sinnvoll ist, hängt vom Fall ab. Eine Feststellungsklage setzt ein rechtliches Interesse voraus; sie ist kein automatischer Zusatz zu jedem Unfall. Rechtsgrundlage: § 256 ZPO.
Bei einem Todesfall: Ansprüche der Hinterbliebenen prüfen.
Bei tödlichen Unfallfolgen kommen unter den gesetzlichen Voraussetzungen Ersatz der Beerdigungskosten für die dazu verpflichtete Person und Ersatz entzogenen gesetzlichen Unterhalts in Betracht. Außerdem kann ein Hinterbliebenengeld für seelisches Leid bei einem besonderen persönlichen Näheverhältnis bestehen. Diese Ansprüche werden für die jeweils berechtigte Person geprüft. Hilfreich sind Kostenbelege, Angaben zur familiären Beziehung und Nachweise über Unterhalt und Einkommen. Die Regelung steht in § 844 BGB.
Welche Unterlagen sollten Sie aufbewahren?
Eine vollständige Schadenakte macht die Prüfung einfacher. Ordnen Sie die Unterlagen nach Unfall, Fahrzeug, Ausfall, Ausgaben und gegebenenfalls Verletzungsfolgen. Notieren Sie Datum, Zweck und Betrag jeder Ausgabe. Bewahren Sie Originaldateien und Rechnungen auf; eine eigene Übersicht kann zusätzlich helfen.
| Bereich | Hilfreiche Unterlagen |
|---|---|
| Unfall und Haftung | Unfallbericht, Fotos, Zeugen, Kennzeichen, Versicherungsdaten, gegebenenfalls polizeiliches Aktenzeichen. |
| Fahrzeugschaden | Gutachten oder Kostenvoranschlag, Fahrzeugunterlagen, Vorschadeninformationen, Reparaturrechnung und Fertigstellung. |
| Mobilität und Ausfall | Bedarf und Zeitraum, Mietvertrag, Angebote, Fahrten, Ersatzbeschaffung, dokumentierte Verzögerungen. |
| Gewerblicher Ausfall | Einsatzpläne, Auftragsausfälle, Gewinnberechnung, Reservefahrzeugkosten und Nachweis der Ersatznutzung. |
| Weitere Ausgaben | Abschlepp- und Standrechnung, Gebühren, beschädigte Gegenstände und Anschaffungsbelege. |
| Personenschaden | Ärztliche Dokumentation, Beschwerdenverlauf, Arbeitsausfall, Haushalts- und Hilfebedarf sowie eigene Belege. |
Was tun, wenn die Versicherung kürzt oder nicht zahlt?
Lassen Sie sich die Begründung geben und gleichen Sie sie mit den Unterlagen ab. Eine Kürzung beweist weder, dass der Anspruch unbegründet ist, noch dass jede ursprüngliche Forderung richtig war. Technische Einwände zum Fahrzeugbefund besprechen Sie mit dem Sachverständigen. Die rechtliche Bewertung, Fristsetzung und Durchsetzung gehören in anwaltliche Hände.
Unterschreiben Sie eine abschließende Abfindung oder umfassende Verzichtserklärung erst, wenn deren Folgen geklärt sind – besonders bei noch unklaren Verletzungsfolgen. Auch Verjährungsfragen sollten frühzeitig geprüft werden. Die Anmeldung des Anspruchs beim gegnerischen Haftpflichtversicherer hemmt dessen Verjährung grundsätzlich bis zum Zugang seiner Entscheidung in Textform, etwa per E-Mail. Welche weiteren Fristen betroffen sind, sollte Ihre anwaltliche Vertretung prüfen.
Zu Fristen und Hemmung: § 195 BGB, § 199 BGB und § 115 Absatz 2 VVG.
Häufige Fragen zu Ansprüchen nach einem Unfall
Zahlt die gegnerische Versicherung alle hier genannten Positionen?
Nur wenn die jeweilige Schadenposition tatsächlich besteht und rechtlich ersatzfähig ist. Haftung, Unfallbezug, Erforderlichkeit und Nachweise sind zu prüfen. Die Übersicht ist eine Hilfe zum vollständigen Erfassen des Schadens, keine Auszahlungsliste.
Kann ich Wertminderung zusätzlich zur Reparatur verlangen?
Eine begründete merkantile Wertminderung kann neben den Reparaturkosten stehen, weil sie einen verbleibenden Marktwertverlust beschreibt. Sie entsteht nicht bei jedem Schaden automatisch.
Sind Vorhaltekosten und Nutzungsausfall dasselbe?
Nein. Vorhaltekosten betreffen etwa das berechnete Bereithalten eines tatsächlich eingesetzten betrieblichen Reservefahrzeugs. Die private Nutzungsausfallentschädigung gleicht unter ihren Voraussetzungen den Verlust der Fahrzeugnutzung aus.
Welche Regeln gelten bei einem selbst verursachten Unfall?
Ohne haftenden Unfallgegner besteht nicht allein wegen des Schadens ein Anspruch gegen eine gegnerische Haftpflichtversicherung. Für Leistungen der eigenen Kasko gelten deren Vertragsbedingungen. Mehr zu Kasko und Begutachtung →
Berechnet ProCheck auch Schmerzensgeld?
ProCheck dokumentiert und bewertet Fahrzeugschäden. Verletzungen beurteilen medizinische Fachleute; Schmerzensgeld und weitere rechtliche Ansprüche prüft Ihre anwaltliche Vertretung.
Technische Grundlage für Ihren Schadenfall
Den Fahrzeugschaden nachvollziehbar festhalten.
Oleg Tashin ist Karosserie- und Fahrzeugbaumeister und Kfz-Sachverständiger. ProCheck untersucht den Unfallschaden, dokumentiert die Befunde und bewertet den notwendigen Reparaturweg, die Fahrzeugwerte und eine mögliche Wertminderung. Das Gutachten liefert die technische Grundlage; es entscheidet nicht verbindlich über Haftung oder Versicherungsleistungen.
Mobiler Vor-Ort-Service bis 100 km um Nürnberg nach Absprache. Telefonische Erstaufnahme ist 24/7 möglich; Besichtigungen finden nach Terminvereinbarung statt. Sie können auch eine WhatsApp-Nachricht senden.
Fachprofil von Oleg Tashin → · Was unmittelbar nach dem Unfall zu tun ist →